
差旅费是大部分企业或多或少会涉及到的业务,它是企业最常见的支出之一,但财税处理可一点都简单:
差旅费如何入账?怎么抵扣增值税?能不能税前扣除?差旅费要不要缴个税?
今天,我们就把差旅费的入账、扣除、增值税抵扣、个税问题一次性说清楚!
一、差旅费包括什么
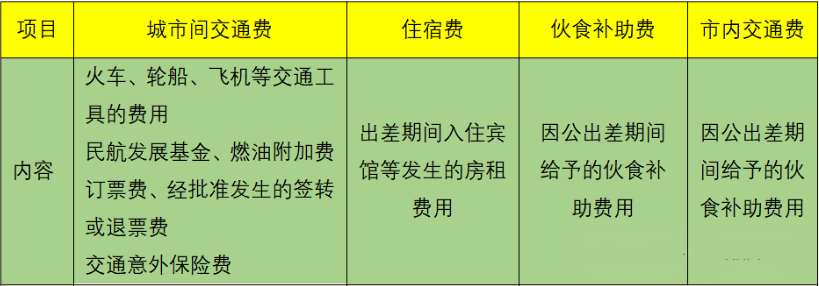
差旅费本质是“员工因公外出产生的必要开支”,具体范围可参考《中央和国家机关差旅费管理办法》:
点击看大图▼
企业需重点关注以下合规要点:
点击看大图▼
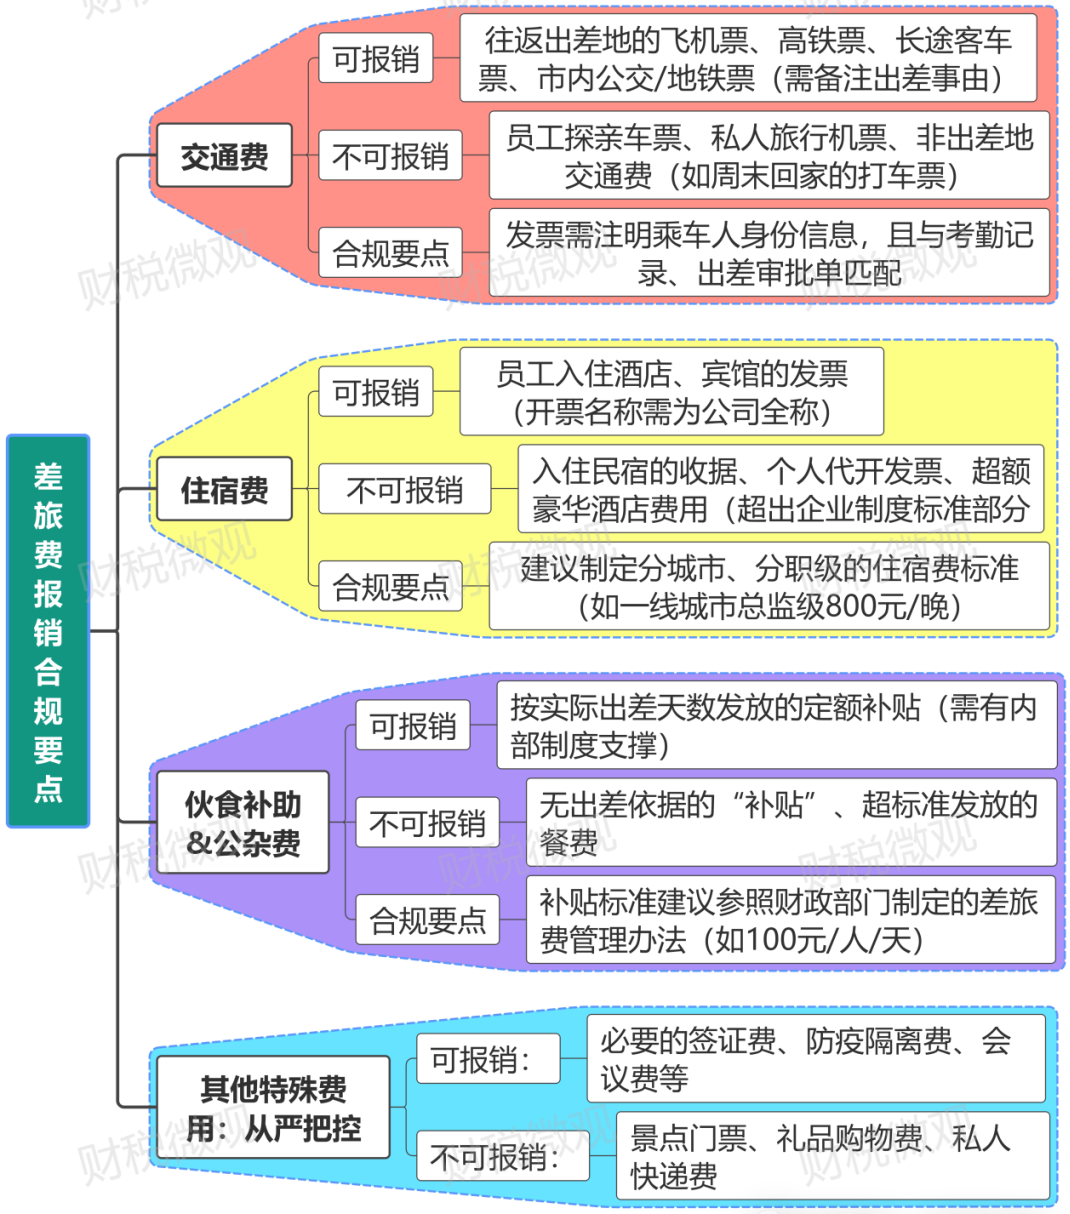
差旅费要想报销,必须满足“经营相关、证据链完整、符合企业制度”三要素,避免引来不必要的麻烦。
二、差旅费如何入账
很多财务新手最头疼的就是:这笔差旅费该计入哪个科目?
其实很简单,看谁出差?为什么出差?对号入座就行!
1、管理部门/后勤部处理门出差
计入科目:管理费用—差旅费
比如行政部员工去外地参加行业论坛、人事部员工去招聘、后勤部门员工去采购办公用品,产生的机票、住宿费、打车钱,都应该计入管理费用—差旅费。
2、销售/营销部门
计入科目:销售费用—差旅费
销售部门员工为了销售产品、拓展客户、市场推广出差,产生的费用要计入销售费用—差旅费。
3、制造部门
计入科目:制造费用—差旅费
如果是制造型企业的生产技术人员,因产品加工、现场指导,比如去受托方工厂监督生产出差,产生的费用要计入制造费用—差旅费。
4、特殊情况
除了以上常规情况,还有几种特殊差旅费需要特别处理:
总结:入账的核心逻辑是
谁出差→对应部门费用;
为什么出差→对应费用性质。
千万别搞错了,不然会影响财务报表的真实性!
注意:会计记账时,不能只附一张发票,还需要附证明差旅费真实性的相关证明材料,包括但不限于出差人员姓名、时间、地点。出差目的、支付凭证等。
三、差旅费之增值税涉税处理
差旅费中涉及增值税进项税抵扣问题的,主要包括交通费、车辆费和住宿费这三大类。(餐饮费发票无论如何是不能抵扣进项税的)
四、差旅费之企业所得税涉税处理
差旅费的企业所得税涉税处理较增值税来说,更简单一些。根据《企业所得税法》第八条规定:
企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。
也就是说,只要差旅费是与企业生产经营有关,并且是合理的,那么就可以税前扣除。但是这里需要注意的一点就是,并非所有的都能够全额税前扣除,我们需要根据差旅费的目的来进行划分。
五、差旅费之个人所得税涉税处理
差旅费报销,要不要缴个税?分情况处理:
1、不用缴个税情况
根据财税字〔1994〕20号规定:
企业对员工出差期间的住宿、伙食、交通等费用给予的补助,按企业制定的合理标准发放,并且有出差审批单、补助发放表等凭证,不需要缴个税。
员工因公在城区、郊区工作,不能返回单位吃饭,企业给予的误餐补贴,按当地财政部门规定的标准发放,不需要缴个税。
2、需要缴个税情况
如果企业发的差旅津贴超过了当地规定的标准,超出部分需并入工资薪金缴个税。
公司以差旅费名义发放的补贴,需要并入工资薪金,需要缴个税。
赚钱靠思维,思维的开拓靠学习,每天学习一点点,时间久了你也会成为大咖,掘金网会不断更新,帮助大家开拓思维,希望大家长期关注!当然如果你想系统学习一些赚钱技能,快速度过小白期,请联系掘金网《加微信》了解!
支付宝扫描二维码打赏作者
微信扫描二维码打赏作者