
关于企业的财、税责任,很多人默认基本全由会计承担,“会计是背锅侠”——这在业界基已成为会计的一个魔咒,不明就理的小会计们整天地担惊受怕,总怕老板捅出一个大窟窿,自己扛不起。相反,对财税相关政策及法规不屑一顾的老板也大有人在,遇上自家会计较真时,他们还以为这只是因为会计有会计法与税法管着,会计害怕担责而己!
应该清楚的是,你老板开办一家企业,其管理及业务大框架应该是真实的,然后才是各职能部门围绕这一框架开展工作,财务只是企业这台机器的一个螺丝,他们虽有资金及票据的审核义务(不真实则提出异议),但不承担业务真实性的总责!
本文就彻底探讨一下企业负责人与会计就企业经营中关于权责的那些“恩怨纠葛”。
结合2024年7月1日施行的新版《会计法》以及《企业财务会计报告条例》,我们可以清晰划分单位负责人(企业老板/法定代表人)与会计人员二者的法定权责边界,同时纠正一个常见误区:财务人员并非完全不用管业务真实性,只是不承担业务实质真实性的总责,二者属于分层、递进式追责关系。
一、法律基础条文定性
1、 《会计法》第四条:单位负责人对本单位的会计工作和会计资料的真实性、完整性负总责。这里的单位负责人指法定代表人、实际行使管理权的主要负责人(实际控制人、经营者) 。
2、《会计法》第五条:会计机构、会计人员依法开展会计核算、实施会计监督;任何人不得授意、指使、强令会计人员伪造变造凭证、出具虚假财报。
3、《企业财务会计报告条例》明确:企业负责人对财务会计报告真实完整负责,会计人员仅对账务处理、凭证审核等执行环节承担直接责任。
4、财报签章规则:对外财报需要单位负责人、主管会计负责人、会计主管共同签字盖章,三类人分别承担领导责任、管理责任、直接操作责任。
二、单位负责人的法定核心责任(第一责任人,总责)
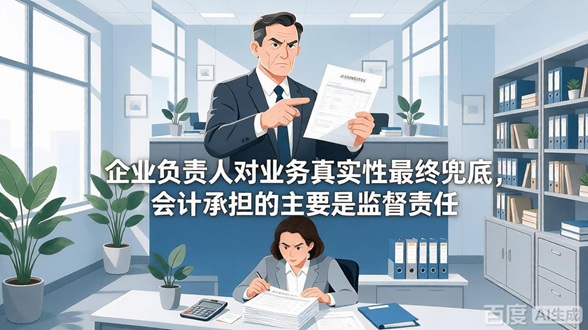
1、 业务实质真实性的最终兜底责任
业务是否真实发生、交易背景是否客观存在,决定权完全掌握在业务端与企业管理层。老板有权审批采购、销售、费用支出等全部经营事项,自然要对业务本身是否虚构承担最终责任。即便业务部门提供虚假合同、流水,根源是管理层审批放行,负责人无法免责。
2、搭建合规会计环境的义务
负责人需要设立合规会计岗位、配备持证会计人员、建立内控审批制度,保障会计人员独立履职,不得打击报复拒绝造假的财务人员。严禁授意、指使、强令会计做假账、隐匿销毁会计档案。
3、对最终会计资料、财报的担保义务
负责人在财报上签字盖章,对外承诺报表全部数据真实完整。监管、税务、司法机关查处财务违法时,负责人是首要追责对象,行政罚款、刑事追责均优先向其追责。
4、 配套管理责任
妥善保管合同、物流单据、业务协议等原始业务佐证材料,配合会计、审计、税务核查;若刻意隐瞒业务真相、提供伪造业务材料,属于根本性违法。
三、会计人员的法定责任(执行监督责任,非总责)
(一)会计不对业务实质是否真实兜底,但必须对入账单据形式合规性、账务处理合规性、履行监督义务负责,分为两层边界:
1、无需承担的责任:无法穿透核验业务底层事实
会计不参与前端业务洽谈、货物收发、资金合同签订,没有能力实地核实一笔交易是否真实履约。业务部门刻意伪造合同、虚假出库单、虚构购销关系,会计在肉眼无法识别造假的前提下,无需为业务虚构本身承担总责,也就是图文中“不为业务真实性担保”的核心含义。
2、必须履行的法定监督义务(失职就要追责)
① 审核原始单据的形式真实性。发票、银行回单、入库单等票据本身是否伪造、要素是否冲突、金额逻辑是否矛盾。面对明显不合规、逻辑反常的单据,会计有权拒收,并向单位负责人书面报告。
② 拒绝执行违法指令。如果老板明确要求虚开发票、虚列成本、隐匿收入,会计有法定拒绝权,同时留存沟通证据;若顺从执行,会计将承担直接违法责任。
③ 规范会计核算。拿到合规有效的原始凭证后,必须严格按照国家统一会计制度记账、编制报表,账务处理错误、随意调节利润、错记科目,会计要承担直接责任。
④ 异常线索上报义务。单据存在明显疑点(如大额无货物流、发票购销双方无匹配业务、费用明显畸高),会计即便无法判定业务完全虚假,也必须向管理层提示风险、留存记录;视而不见直接入账,属于监督失职。
(二)简单举例区分边界
1、比如业务员虚构一笔采购,伪造合同、入库单、增值税专票,单据各项要素完美无破绽,会计正常入账。后续查实虚增成本,负责人承担主要责任,会计无明显过错,一般不予追责或轻微警示。
2、比如业务员提交的发票购销地址完全冲突、无对应物流凭证,会计明知异常仍然入账。后续查实造假,负责人为主责,会计因未履行监督义务承担直接次要责任。
3、比如老板直接命令会计凭空做无凭证收入、虚开发票,会计照办。二者共同违法,双罚制同时追责,负责人从重处罚。
四、违法情形下的分层追责机制
(一)单位负责人的追责
1、行政责任
单位产生违法时,对负责人单独处以高额罚款;授意强令造假的,罚款上限大幅提升,情节严重可市场禁入;打击报复会计人员会从重处罚。
2、刑事责任
涉嫌逃税、职务侵占、提供虚假财会报告等犯罪时,负责人作为主犯承担主要刑罚。
(二)会计人员的追责
仅在自身存在主观过错时追责。主动参与伪造凭证、明知单据虚假仍入账、听从指令刻意造假、隐匿销毁账簿档案。
行政处罚:罚款、5年乃至终身禁止从事会计工作;
刑事责任:一般作为共犯追责;
无过错会计:仅配合调查,不承担法律责任。
五、实务中老板和会计的误区
1、会计签字就要对全部业务真假全权负责
纠正:签字仅代表会计确认账务处理合规,业务实质真实性的担保主体是企业负责人,会计只审核单据表面合规。
2、老板可以把全部风险甩锅给财务
纠正:法律明确负责人是第一责任人,哪怕财务操作执行,只要是管理层授意或放任造假,老板承担主要责任。
3、财务看见疑点也不用管,反正业务真假不归我管
纠正:财务具备法定监督义务,明显异常单据置之不理属于失职,事发后需要承担相应责任,并非完全免责。
4、只要单据齐全,会计就可以完全免责
纠正:单据齐全但存在显著逻辑矛盾时,会计仍有核查提示义务;纯粹高度仿真、无破绽的伪造单据,财务才无需担责。
写在最后:
总而言之,企业负责人对业务真实性最终兜底,应坚持依法经营、营造合规的企业财务工作环境;会计执行的是监督责任,日常审核单据、拒绝违法、规范作账。所以,企业老板及会计还是要及时了解国家相关法规政策,各司其职,厘清责任边界,以期保障企业合规经营。
掘金网偶尔会遭受攻击访问不了,为防失联请加掘金网微信《加微信》和关注微信公众号。希望大家在加我的时候,一定要备注自己的来意,否则一律不通过,望谅解,谢谢。

支付宝扫描二维码打赏作者
微信扫描二维码打赏作者